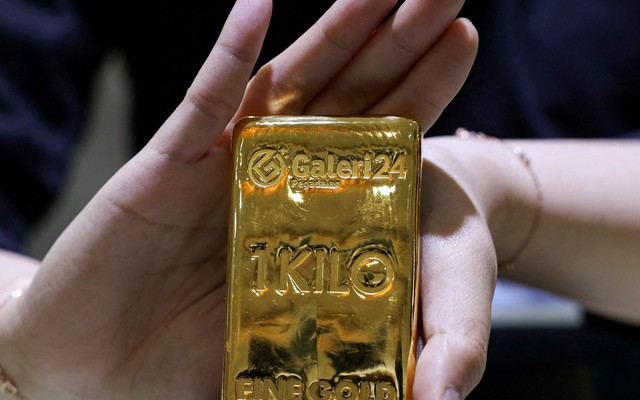
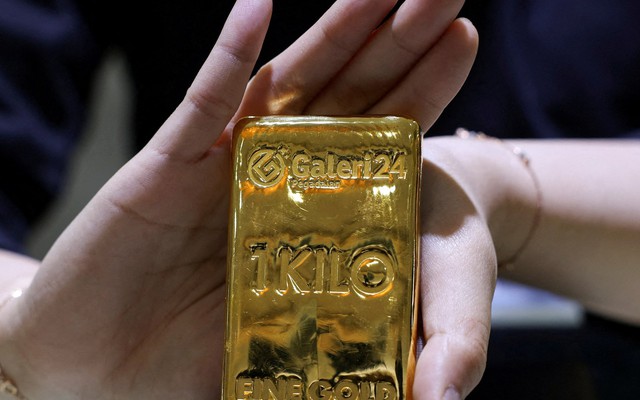
Kim loại quý từng được ca ngợi là công cụ đa dạng hóa danh mục không phát huy tác dụng bảo vệ nhà đầu tư trong đợt giảm mạnh gần đây của cổ phiếu công nghệ. Theo đó, giá vàng đã giảm xuống mức thấp nhất 3.742 USD/ounce trong phiên hôm qua (18/11), thấp nhất kể từ tháng 9/2025.
Vàng đã mất khoảng một phần ba giá trị kể từ khi lập đỉnh kỷ lục 5.595 USD/ounce hồi tháng 1. Trong đó, giá giảm khoảng 10% kể từ khi các chỉ số chứng khoán Phố Wall đạt đỉnh hồi đầu tháng 10, trong lúc cổ phiếu công nghệ sụt mạnh những tuần gần đây.
Những nhà đầu tư kỳ vọng vàng là nơi trú ẩn khi thị trường biến động, lạm phát tăng hoặc nợ công đáng lo ngại, đúng như phe lạc quan vẫn lập luận, đã phải thất vọng.
“Vàng đang hành xử giống một tài sản rủi ro hơn là công cụ phòng ngừa rủi ro”, ông George Cheveley, quản lý danh mục tại công ty quỹ Ninety One, nhận xét. Theo ông, điều này “ngược với những gì bạn kỳ vọng: lẽ ra vàng phải là nơi trú ẩn khi thế giới ngày càng xấu đi”.
Trước đó, vàng có đợt tăng lịch sử, từ khoảng 2.000 USD/ounce đầu năm 2024 lên đỉnh năm nay, nhờ lực mua của các ngân hàng trung ương và ngày càng nhiều dòng tiền đầu cơ đổ vào qua các quỹ hoán đổi danh mục (ETF).
Các nhà phân tích của Peel Hunt cho rằng đợt giảm xuống đáy mới trong tuần này “không có tác nhân rõ ràng”, dù giá dầu giảm và lợi suất trái phiếu thấp hơn lẽ ra tạo bối cảnh hỗ trợ.
Theo họ, việc vàng rơi xuống dưới 3.800 USD/ounce có thể là dấu hiệu “đầu hàng tiềm tàng” của nhà đầu tư. Điều này làm dấy lên lo ngại tâm lý thị trường đang rạn nứt, khi nhiều nhà đầu tư tin rằng cần đóng vị thế và đứng ngoài thị trường cho đến năm mới.
Ông John Reade, chiến lược gia thị trường châu Á và châu Âu của Hội đồng Vàng Thế giới (WGC), cho rằng sự yếu đi của vàng trong năm nay “chủ yếu do các nhà đầu cơ và nhà đầu tư phương Tây dùng đòn bẩy, những người đầu cơ ngắn hạn”. Nhóm này đổ vào thị trường khi giá tăng nhanh và rút lui nhanh khi điều kiện kinh tế thay đổi.
Vàng không còn là công cụ đa dạng hóa danh mục?
Bà Helen Amos, giám đốc điều hành kiêm nhà phân tích hàng hóa tại BMO, cho biết các nhà đầu tư bắt đầu cảnh báo rằng họ không còn xem vàng là công cụ đa dạng hóa danh mục cổ phiếu. Bà dẫn lời một quản lý quỹ tuần trước nói vàng “thực ra không còn đóng vai trò đa dạng hóa nữa vì có tương quan thuận với tài sản rủi ro, và cũng không thực sự là nơi trú ẩn do những biến động mạnh trong 12 tháng qua”.
“Giao dịch phá giá tiền tệ” (debasement trade) cũng khiến giới đầu tư thất vọng. Đây là chiến lược bán các đồng tiền do chính phủ bảo chứng như USD để mua các tài sản vật chất như vàng nhằm bảo vệ tài sản trước lạm phát.
Dù lạm phát vẫn dai dẳng ở các nền kinh tế lớn, chu kỳ tăng lãi suất mới bắt đầu từ khi chiến sự Iran bùng nổ hồi tháng 2 đã gây sức ép lên vàng. Lợi suất trái phiếu kho bạc và lãi suất tăng thường bất lợi cho kim loại không sinh lãi này, trong khi USD mạnh cũng không có lợi vì vàng được định giá bằng đồng bạc xanh. Giá dầu, yếu tố chính thúc đẩy lạm phát năm nay, cũng biến động ngược chiều với vàng.
Ông Reade của WGC cho rằng giao dịch phá giá tiền tệ và xu hướng phi đô la hóa từng đẩy giá vàng tăng năm ngoái “thực ra vẫn chưa biến mất”. Theo ông, “chúng chỉ bị lu mờ bởi tác động của xung đột ở Iran, vốn dẫn đến giá năng lượng cao hơn, lạm phát cao hơn, lãi suất cao hơn và kỳ vọng lãi suất cao hơn. Điều đó làm vàng mất đà”.
Thậm chí, mối quan hệ giữa vàng và kỳ vọng lãi suất dường như cũng đã đổ vỡ. Kim loại này tiếp tục chật vật cả trong những giai đoạn kỳ vọng lãi suất hạ nhiệt, khiến phe đầu cơ giá lên không giải thích nổi diễn biến giao dịch. Một nhà đầu tư quỹ phòng hộ gọi diễn biến gần đây là “bài toán hóc búa”.
Một số nhà phân tích đổ lỗi cho đà suy yếu của cổ phiếu trí tuệ nhân tạo (AI) gần đây, buộc một số nhà đầu tư phải bán vàng để bù đắp vị thế trên thị trường cổ phiếu.
Bà Suki Cooper, trưởng bộ phận nghiên cứu hàng hóa toàn cầu của Standard Chartered, cho rằng vàng hiện có hai vai trò. Thứ nhất là “nhà cung cấp thanh khoản”, rõ nét hơn trong giai đoạn công nghệ chao đảo và thị trường cổ phiếu điều chỉnh. Thứ hai là quay lại phụ thuộc vào lợi suất thực và danh nghĩa, làm tăng chi phí cơ hội của việc nắm giữ vàng trong ngắn hạn.
Những tiếng nói lạc quan về dài hạn
Dù vậy, một số nhà đầu tư vẫn tin tưởng vào triển vọng dài hạn của vàng. Ông Cheveley của Ninety One dẫn chứng nhu cầu mua mạnh liên tục từ các ngân hàng trung ương.
Bà Amos của BMO cho rằng giao dịch phá giá tiền tệ đã “lắng xuống”. Bà nói: “Liệu nó có quay lại không? Chắc chắn có, vì nợ chính phủ đang tăng”.
Bà Cooper của Standard Chartered nhận định vàng “cần thoát khỏi vai trò nhà cung cấp thanh khoản để lấy lại đà tăng”, song vẫn lạc quan về triển vọng dài hạn.
Ông Cheveley cho rằng giá vàng hồi phục “có lẽ sẽ mất một thời gian”. Tuy nhiên, ông nói thêm: “Nếu nhìn vào địa chính trị, vào nợ công của Mỹ, vào việc các ngân hàng trung ương mua vào và mong muốn của Trung Quốc cùng các nước khác nhằm tăng dự trữ vàng, tôi nghĩ tất cả các lực mua này vẫn còn nguyên”.